Domain grafikständer.de kaufen?
Wir ziehen mit dem Projekt
grafikständer.de um.
Sind Sie am Kauf der Domain
grafikständer.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain grafikständer.de kaufen?
Wer darf Istversteuerung?
Die Istversteuerung ist ein Verfahren zur Umsatzsteuererhebung, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt wird, wenn die Rechnungen tatsächlich bezahlt wurden. Dieses Verfahren darf in Deutschland grundsätzlich von Unternehmen angewendet werden, die einen Jahresumsatz von maximal 600.000 Euro haben. Es ist jedoch auch möglich, die Istversteuerung auf Antrag bei höheren Umsätzen zu nutzen, wenn dies aus betrieblichen Gründen sinnvoll ist. Es ist wichtig zu beachten, dass die Istversteuerung nur für bestimmte Branchen und Geschäftsmodelle geeignet ist und nicht für alle Unternehmen empfehlenswert sein kann. Daher sollten Unternehmer sich vor der Entscheidung für die Istversteuerung eingehend beraten lassen. **
Was bedeutet Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung tatsächlich bezahlt wurde. Im Gegensatz dazu steht die Sollversteuerung, bei der die Umsatzsteuer bereits mit Ausstellung der Rechnung fällig wird. Die Istversteuerung bietet Unternehmen den Vorteil, dass sie erst dann Umsatzsteuer zahlen müssen, wenn sie das Geld auch tatsächlich erhalten haben. Dies kann insbesondere bei Zahlungsausfällen oder längeren Zahlungszielen von Kunden von Vorteil sein. Unternehmen müssen jedoch bestimmte Voraussetzungen erfüllen, um die Istversteuerung anwenden zu können. **
Ähnliche Suchbegriffe für Istversteuerung
Top-Angebote
Produkte zum Begriff Istversteuerung:
-
Design Infoständer DUO - 700x1.000 - hochwertiger Aufsteller InnenInfoständer DUO – 70x100 cm beidseitig Gesamtformat: 738 (B) x 1.310 (H) x 33 (T) mm Posterformat: (2x) 700 x 1.000 mm Elegante Struktur mit 25 mm Klapprahmen, schwere pulverbeschichtete Metallbasis für extreme Stabilität, Farbe: silber195,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Zingelmann, Thomas: Die AusstellungDie Ausstellung , Ästhetik und Epistemologie des Zeigens , Einarmwischer > Karosserie & Exterieur Styling , Erscheinungsjahr: 20240212, Produktform: Kartoniert, Titel der Reihe: Blaue Reihe##, Autoren: Zingelmann, Thomas, Seitenzahl/Blattzahl: 261, Keyword: Museum; Phänomenologie; Theorie des Ausstellens; Ästhetik, Fachschema: Museum~Phänomenologie~Existenzphilosophie - Existentialismus~Philosophie / Existenz~Ästhetik, Fachkategorie: Museums- und Denkmalkunde~Ästhetik, Warengruppe: TB/Philosophie/20./21. Jahrhundert, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 208, Breite: 128, Höhe: 20, Gewicht: 306, Produktform: Kartoniert, Genre: Geisteswissenschaften/Kunst/Musik,26,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Design Infoständer DUO - DIN A1 - hochwertiger Aufsteller InnenInfoständer DUO – DIN A1 beidseitig Gesamtformat: 631 (B) x 1.295 (H) x 330 (T) cm Posterformat: (2x) DIN A1 Elegante Struktur mit 25 mm Klapprahmen, schwere pulverbeschichtete Metallbasis für extreme Stabilität, Farbe: silber159,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
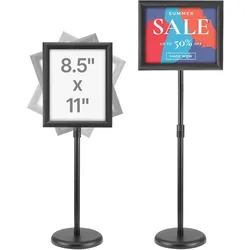
VEVOR Informationsständer mit Sockel 279 x 216 mm Infoständer Einstellbare Höhe 820-1250 mm Posterständer, Robuster Schilderhalter Aufsteller Gefüllt mit Sand oder Wasser, für Displays, WerbungVEVOR Informationsständer mit Sockel 279 x 216 mm Infoständer Einstellbare Höhe 820-1250 mm Posterständer, Robuster Schilderhalter Aufsteller Gefüllt mit Sand oder Wasser, für Displays, Werbung Mit Wasser gefüllter Plakatständer Verstellbare Höhe Stabile Basis Für die Ewigkeit gebaut Einfacher Plakatwechsel Einfacher Auf- und Abbau Wasserkapazität: 27,1 oz / 0,8 L,Äußere Rahmengröße: 12,2 x 9,8 x 2,0 Zoll / 310 x 248 x 52 mm,Hauptmaterial: Aluminium,Basisdurchmesser: 9,8 Zoll / 250 mm,Produktgröße: 49,2 x 9,4 x 9,8 Zoll / 1250 x 238 x 250 mm,Geeignete Postergröße: 8,5 x 11 Zoll / 279 x 216 mm,Einstellbare Höhe (vertikaler Rahmen): 32,3- 49,2 Zoll / 820 - 1250 mm,Produktgewicht: 3,7 lbs / 1,7 kg,Artikelmodellnummer: SW-01,Innenrahmengröße: 10,2 x 7,8 Zoll / 260 x 197 mm,PVC-Folie: 0,4 T transparent18,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Was ist Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung vom Kunden beglichen wurde. Im Gegensatz zur Sollversteuerung, bei der die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, bietet die Istversteuerung Unternehmen einen Liquiditätsvorteil, da sie erst bei tatsächlichem Zahlungseingang Steuern zahlen müssen. Allerdings müssen Unternehmen, die die Istversteuerung anwenden möchten, bestimmte Voraussetzungen erfüllen und dies beim Finanzamt beantragen. Die Istversteuerung ist vor allem für Unternehmen mit langen Zahlungszielen oder einem hohen Anteil an unbezahlten Rechnungen von Vorteil. Es ist wichtig, die Vor- und Nachteile der Istversteuerung sorgfältig abzuwägen und gegebenenfalls mit einem Steuerberater zu besprechen. **
-
Soll oder Istversteuerung Kleinunternehmer?
Soll oder Istversteuerung Kleinunternehmer? Die Entscheidung zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes und der Art der Geschäftstätigkeit. Bei der Sollversteuerung werden Umsatzsteuern bereits mit Rechnungsstellung fällig, während bei der Istversteuerung die Umsatzsteuer erst mit Zahlungseingang an das Finanzamt abgeführt wird. Kleinunternehmer können von der Istversteuerung profitieren, da sie so ihre Liquidität besser steuern können. Es ist ratsam, sich vor der Entscheidung für eine Versteuerungsart von einem Steuerberater beraten zu lassen, um die individuell beste Lösung zu finden. Letztendlich sollte die Wahl zwischen Soll- und Istversteuerung gut überlegt sein, um steuerliche Vorteile optimal zu nutzen. **
-
Soll und Istversteuerung Grenze?
Soll und Istversteuerung beziehen sich auf zwei verschiedene Methoden der Umsatzsteuerberechnung. Die Sollversteuerung bedeutet, dass die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, unabhängig davon, ob der Kunde die Rechnung bereits bezahlt hat. Bei der Istversteuerung wird die Umsatzsteuer erst fällig, wenn der Kunde die Rechnung tatsächlich bezahlt hat. Die Grenze zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes oder der Art des Unternehmens. In einigen Ländern gibt es bestimmte Umsatzgrenzen, ab denen Unternehmen zur Istversteuerung verpflichtet sind. Es ist wichtig, die jeweiligen Vorschriften und Regelungen des jeweiligen Landes zu beachten, um sicherzustellen, dass die Umsatzsteuer korrekt berechnet und abgeführt wird. In vielen Fällen kann es sinnvoll sein, einen Steuerberater oder Experten zu konsultieren, um sicherzustellen, dass man die richtige Methode der Umsatzsteuerberechnung anwendet. **
-
Soll oder Istversteuerung Grenzen?
Soll oder Istversteuerung Grenzen? Diese Frage bezieht sich darauf, ob die Versteuerung von Einkommen und Umsatz auf Grundlage von Soll- oder Istwerten erfolgen sollte. Bei der Sollversteuerung werden Einnahmen und Ausgaben zum Zeitpunkt der Rechnungsstellung berücksichtigt, während bei der Istversteuerung erst zum Zeitpunkt des tatsächlichen Geldeingangs oder -ausgangs versteuert wird. Beide Methoden haben Vor- und Nachteile, daher ist es wichtig, die Grenzen und Anwendungsbereiche jeder Methode zu verstehen. Letztendlich hängt die Wahl zwischen Soll- und Istversteuerung von verschiedenen Faktoren wie der Unternehmensgröße, der Branche und den individuellen steuerlichen Bedürfnissen ab. **

Wann entsteht Umsatzsteuer Istversteuerung?
Die Umsatzsteuer Istversteuerung entsteht, wenn ein Unternehmen seine Umsatzsteuer auf Basis der tatsächlich erhaltenen Zahlungen berechnet. Dies bedeutet, dass die Umsatzsteuer erst mit dem Geldeingang beim Unternehmen fällig wird. Die Istversteuerung wird vor allem bei kleinen Unternehmen angewendet, die nicht zur Vorsteuerabzugsberechtigung berechtigt sind. Sie müssen die Umsatzsteuer erst abführen, wenn sie das Geld tatsächlich erhalten haben. Dies bietet diesen Unternehmen eine gewisse Liquiditätsvorteile, da sie die Umsatzsteuer erst zahlen müssen, wenn sie das Geld auch wirklich eingenommen haben. **
Soll und Istversteuerung der Entgelte?
Soll und Istversteuerung der Entgelte? Die Entscheidung zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie z.B. der Liquidität des Unternehmens, der Höhe der Umsätze und der Vorsteuerbeträge. Bei der Sollversteuerung werden Umsatzsteuerbeträge bereits mit Rechnungsstellung fällig, unabhängig von der tatsächlichen Zahlungseingang. Bei der Istversteuerung hingegen wird die Umsatzsteuer erst mit Zahlungseingang fällig. Beide Verfahren haben Vor- und Nachteile, die individuell abgewogen werden sollten. Letztendlich ist es wichtig, die für das Unternehmen passende Versteuerungsmethode zu wählen, um die Liquidität zu optimieren und steuerliche Risiken zu minimieren. **
Top-Angebote
Produkte zum Begriff Istversteuerung:
-
Wiltec, Prospektständer, Präsentationsständer 88-138cm Infoständer Aufsteller Werbeaufsteller (A3)Ihr idealer Infoständer für jede Gelegenheit: Der Wiltec Präsentationsständer bietet eine professionelle und elegante Lösung zur Präsentation von Informationen, Plakaten und Prospekten. Dieser Infoständer ist besonders geeignet für den Einsatz in Büros, auf Messen, in Empfangsbereichen und an vielen anderen Orten, an denen ansprechende Werbung und Information benötigt werden. Hochwertige Materialien und robuste Konstruktion: Der Präsentationsständer ist aus Aluminium und rostfreiem Stahl gefertigt, was ihm eine hohe Stabilität und Beständigkeit verleiht. Diese Materialkombination sorgt nicht nur für ein ansprechendes Erscheinungsbild, sondern auch für eine lange Nutzungsdauer, selbst bei häufigem Gebrauch. Verstellbare Höhe und perfekte Grösse: Mit einer verstellbaren Höhe von 88 bis 138 cm bietet der Werbeständer maximale Flexibilität. Der Durchmesser der Stange beträgt zwischen 2,5 und 2,8 cm, während der Sockel einen Durchmesser von 25 cm aufweist. Diese Masse sorgen für Stabilität und ermöglichen eine optimale Präsentation Ihrer Plakate und Poster. Der Wiltec Plakat Aufsteller ist speziell für DIN A3 Formate konzipiert und bietet somit die ideale Lösung für die Präsentation von Plakaten und Postern in der Grösse 29,7 x 42 cm. Dieser Infoständer lässt Ihre Informationen stets professionell und gut sichtbar erscheinen. Elegantes Design und einfache Handhabung: Der Wiltec Präsentationsständer überzeugt nicht nur durch seine Funktionalität, sondern auch durch sein elegantes Design. Die schlanke Bauweise und das edle Material machen ihn zu einem stilvollen Element in jedem Raum. Die einfache Handhabung ermöglicht es Ihnen, Plakate und Poster schnell und unkompliziert zu wechseln.28,50 €*Versand: 3,00 €Sichere Weiterleitung zum Anbieter
-
VEVOR Informationsständer mit Metallsockel 420 x 297 mm Infoständer Verstellbarer Blickwinkel per Drehknopf Posterständer, Robuster Bodenstehender Schilderhalter Aufsteller für Displays, WerbungVEVOR Informationsständer mit Metallsockel 420 x 297 mm Infoständer Verstellbarer Blickwinkel per Drehknopf Posterständer, Robuster Bodenstehender Schilderhalter Aufsteller für Displays, Werbung Schilderständer mit Metallsockel Einstellbare Ansicht Stabile Basis Für die Ewigkeit gebaut Einfacher Plakatwechsel Einfache Installation & Demontage Äußere Rahmengröße: 18,2 x 12,2 x 0,5 Zoll / 463 x 310 x 12 mm,Hauptmaterial: Aluminium,Basisgröße: 13,2 x 11,6 x 0,1 Zoll / 335 x 295 x 3,5 mm,Produktgröße: 49,2 x 13,2 x 11,6 Zoll / 1250 x 335 x 295 mm,Größe der aufrechten Stange: 1,0 x 2,0 x 0,04 Zoll / 25 x 49,9 x 1 mm,Geeignete Postergröße: 16,5 x 11,7 Zoll / 420 x 297 mm,Produktgewicht: 10,3 lbs / 4,7 kg,Artikelmodellnummer: SW-05,PVC-Platte: 0,4 mm transparent,Innenrahmengröße: 16,3 x 10,3 / 415 x 262 mm33,15 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Design Infoständer DUO - 700x1.000 - hochwertiger Aufsteller InnenInfoständer DUO – 70x100 cm beidseitig Gesamtformat: 738 (B) x 1.310 (H) x 33 (T) mm Posterformat: (2x) 700 x 1.000 mm Elegante Struktur mit 25 mm Klapprahmen, schwere pulverbeschichtete Metallbasis für extreme Stabilität, Farbe: silber195,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Zingelmann, Thomas: Die AusstellungDie Ausstellung , Ästhetik und Epistemologie des Zeigens , Einarmwischer > Karosserie & Exterieur Styling , Erscheinungsjahr: 20240212, Produktform: Kartoniert, Titel der Reihe: Blaue Reihe##, Autoren: Zingelmann, Thomas, Seitenzahl/Blattzahl: 261, Keyword: Museum; Phänomenologie; Theorie des Ausstellens; Ästhetik, Fachschema: Museum~Phänomenologie~Existenzphilosophie - Existentialismus~Philosophie / Existenz~Ästhetik, Fachkategorie: Museums- und Denkmalkunde~Ästhetik, Warengruppe: TB/Philosophie/20./21. Jahrhundert, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 208, Breite: 128, Höhe: 20, Gewicht: 306, Produktform: Kartoniert, Genre: Geisteswissenschaften/Kunst/Musik,26,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wer darf Istversteuerung?
Die Istversteuerung ist ein Verfahren zur Umsatzsteuererhebung, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt wird, wenn die Rechnungen tatsächlich bezahlt wurden. Dieses Verfahren darf in Deutschland grundsätzlich von Unternehmen angewendet werden, die einen Jahresumsatz von maximal 600.000 Euro haben. Es ist jedoch auch möglich, die Istversteuerung auf Antrag bei höheren Umsätzen zu nutzen, wenn dies aus betrieblichen Gründen sinnvoll ist. Es ist wichtig zu beachten, dass die Istversteuerung nur für bestimmte Branchen und Geschäftsmodelle geeignet ist und nicht für alle Unternehmen empfehlenswert sein kann. Daher sollten Unternehmer sich vor der Entscheidung für die Istversteuerung eingehend beraten lassen. **
-
Was bedeutet Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung tatsächlich bezahlt wurde. Im Gegensatz dazu steht die Sollversteuerung, bei der die Umsatzsteuer bereits mit Ausstellung der Rechnung fällig wird. Die Istversteuerung bietet Unternehmen den Vorteil, dass sie erst dann Umsatzsteuer zahlen müssen, wenn sie das Geld auch tatsächlich erhalten haben. Dies kann insbesondere bei Zahlungsausfällen oder längeren Zahlungszielen von Kunden von Vorteil sein. Unternehmen müssen jedoch bestimmte Voraussetzungen erfüllen, um die Istversteuerung anwenden zu können. **
-
Was ist Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung vom Kunden beglichen wurde. Im Gegensatz zur Sollversteuerung, bei der die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, bietet die Istversteuerung Unternehmen einen Liquiditätsvorteil, da sie erst bei tatsächlichem Zahlungseingang Steuern zahlen müssen. Allerdings müssen Unternehmen, die die Istversteuerung anwenden möchten, bestimmte Voraussetzungen erfüllen und dies beim Finanzamt beantragen. Die Istversteuerung ist vor allem für Unternehmen mit langen Zahlungszielen oder einem hohen Anteil an unbezahlten Rechnungen von Vorteil. Es ist wichtig, die Vor- und Nachteile der Istversteuerung sorgfältig abzuwägen und gegebenenfalls mit einem Steuerberater zu besprechen. **
-
Soll oder Istversteuerung Kleinunternehmer?
Soll oder Istversteuerung Kleinunternehmer? Die Entscheidung zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes und der Art der Geschäftstätigkeit. Bei der Sollversteuerung werden Umsatzsteuern bereits mit Rechnungsstellung fällig, während bei der Istversteuerung die Umsatzsteuer erst mit Zahlungseingang an das Finanzamt abgeführt wird. Kleinunternehmer können von der Istversteuerung profitieren, da sie so ihre Liquidität besser steuern können. Es ist ratsam, sich vor der Entscheidung für eine Versteuerungsart von einem Steuerberater beraten zu lassen, um die individuell beste Lösung zu finden. Letztendlich sollte die Wahl zwischen Soll- und Istversteuerung gut überlegt sein, um steuerliche Vorteile optimal zu nutzen. **
Ähnliche Suchbegriffe für Istversteuerung
-
Design Infoständer DUO - DIN A1 - hochwertiger Aufsteller InnenInfoständer DUO – DIN A1 beidseitig Gesamtformat: 631 (B) x 1.295 (H) x 330 (T) cm Posterformat: (2x) DIN A1 Elegante Struktur mit 25 mm Klapprahmen, schwere pulverbeschichtete Metallbasis für extreme Stabilität, Farbe: silber159,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
VEVOR Informationsständer mit Sockel 279 x 216 mm Infoständer Einstellbare Höhe 820-1250 mm Posterständer, Robuster Schilderhalter Aufsteller Gefüllt mit Sand oder Wasser, für Displays, WerbungVEVOR Informationsständer mit Sockel 279 x 216 mm Infoständer Einstellbare Höhe 820-1250 mm Posterständer, Robuster Schilderhalter Aufsteller Gefüllt mit Sand oder Wasser, für Displays, Werbung Mit Wasser gefüllter Plakatständer Verstellbare Höhe Stabile Basis Für die Ewigkeit gebaut Einfacher Plakatwechsel Einfacher Auf- und Abbau Wasserkapazität: 27,1 oz / 0,8 L,Äußere Rahmengröße: 12,2 x 9,8 x 2,0 Zoll / 310 x 248 x 52 mm,Hauptmaterial: Aluminium,Basisdurchmesser: 9,8 Zoll / 250 mm,Produktgröße: 49,2 x 9,4 x 9,8 Zoll / 1250 x 238 x 250 mm,Geeignete Postergröße: 8,5 x 11 Zoll / 279 x 216 mm,Einstellbare Höhe (vertikaler Rahmen): 32,3- 49,2 Zoll / 820 - 1250 mm,Produktgewicht: 3,7 lbs / 1,7 kg,Artikelmodellnummer: SW-01,Innenrahmengröße: 10,2 x 7,8 Zoll / 260 x 197 mm,PVC-Folie: 0,4 T transparent18,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Manhattan Standfuß mit Halterung für ein Display 17-27" (462037)Produktbeschreibung: Manhattan TV & Monitor Mount, Desk, Tilt/Swivel/Rotation, 1 screen, Screen Sizes: 10-27", Black, Stand Assembly, VESA 75x75 to 100x100mm, Max 7kg, Lifetime Warranty Aufstellung - für LCD-Display - Schwarz, Produkttyp: Aufstellung - Schreibtisch, Abmessungen (Breite x Tiefe x Höhe): 26 cm x 24 cm, Einstellbare Höhe: Up to 36,6 cm, Neigung: -10 ° bis 10 °, Rotation: -90° bis 90°, Drehen: -45° bis 45°, Anpassungen: Höhe, Neigung, schwenken, Drehung, Gewicht: 1,31 kg, Empfohlene Verwendung: LCD-Display, Empfohlene Display-Größe: 43.2-68,6 cm (17"-27"), VESA-Halterung: 100 x 100 mm, 75 x 75 mm, Max. Ladegewicht: 7 kg, Material: Stahl, Farbe: Schwarz22,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Infoständer A2 Alu schräg m. Klapprahmen, Plakatständer Werbeständer AufstellerInfoständer mit schräg positioniertem Klapprahmen in DIN A2 incl. integrierter Antireflex-UV-Schutzfolie zum Schutz des Einlegers. Der Aluminiumrahmen mit 25mm breitem Profil und Gehrungsecken wird horizontal genutzt, bietet also Platz für Plakate in DIN A2 Querformat. Das überarbeitete Design der Standprofile aus Aluminium macht den Infoständer zu einem ansprechenden Produkt. Die silberne Bodenplatte aus Holz mit Gummifüßen ist ebenfalls in edler Alumiuniumoptik gehalten und hält durch das Eigengewicht den Schwerpunkt des Ständers zur verbesserten Standfestigkeit tief. Höhe: ca. 1200mm Format: 420 x 594 mm (DIN A2) Papierausrichtung: Querformat60,78 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Soll und Istversteuerung Grenze?
Soll und Istversteuerung beziehen sich auf zwei verschiedene Methoden der Umsatzsteuerberechnung. Die Sollversteuerung bedeutet, dass die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, unabhängig davon, ob der Kunde die Rechnung bereits bezahlt hat. Bei der Istversteuerung wird die Umsatzsteuer erst fällig, wenn der Kunde die Rechnung tatsächlich bezahlt hat. Die Grenze zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes oder der Art des Unternehmens. In einigen Ländern gibt es bestimmte Umsatzgrenzen, ab denen Unternehmen zur Istversteuerung verpflichtet sind. Es ist wichtig, die jeweiligen Vorschriften und Regelungen des jeweiligen Landes zu beachten, um sicherzustellen, dass die Umsatzsteuer korrekt berechnet und abgeführt wird. In vielen Fällen kann es sinnvoll sein, einen Steuerberater oder Experten zu konsultieren, um sicherzustellen, dass man die richtige Methode der Umsatzsteuerberechnung anwendet. **
-
Soll oder Istversteuerung Grenzen?
Soll oder Istversteuerung Grenzen? Diese Frage bezieht sich darauf, ob die Versteuerung von Einkommen und Umsatz auf Grundlage von Soll- oder Istwerten erfolgen sollte. Bei der Sollversteuerung werden Einnahmen und Ausgaben zum Zeitpunkt der Rechnungsstellung berücksichtigt, während bei der Istversteuerung erst zum Zeitpunkt des tatsächlichen Geldeingangs oder -ausgangs versteuert wird. Beide Methoden haben Vor- und Nachteile, daher ist es wichtig, die Grenzen und Anwendungsbereiche jeder Methode zu verstehen. Letztendlich hängt die Wahl zwischen Soll- und Istversteuerung von verschiedenen Faktoren wie der Unternehmensgröße, der Branche und den individuellen steuerlichen Bedürfnissen ab. **
-
Wann entsteht Umsatzsteuer Istversteuerung?
Die Umsatzsteuer Istversteuerung entsteht, wenn ein Unternehmen seine Umsatzsteuer auf Basis der tatsächlich erhaltenen Zahlungen berechnet. Dies bedeutet, dass die Umsatzsteuer erst mit dem Geldeingang beim Unternehmen fällig wird. Die Istversteuerung wird vor allem bei kleinen Unternehmen angewendet, die nicht zur Vorsteuerabzugsberechtigung berechtigt sind. Sie müssen die Umsatzsteuer erst abführen, wenn sie das Geld tatsächlich erhalten haben. Dies bietet diesen Unternehmen eine gewisse Liquiditätsvorteile, da sie die Umsatzsteuer erst zahlen müssen, wenn sie das Geld auch wirklich eingenommen haben. **
-
Soll und Istversteuerung der Entgelte?
Soll und Istversteuerung der Entgelte? Die Entscheidung zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie z.B. der Liquidität des Unternehmens, der Höhe der Umsätze und der Vorsteuerbeträge. Bei der Sollversteuerung werden Umsatzsteuerbeträge bereits mit Rechnungsstellung fällig, unabhängig von der tatsächlichen Zahlungseingang. Bei der Istversteuerung hingegen wird die Umsatzsteuer erst mit Zahlungseingang fällig. Beide Verfahren haben Vor- und Nachteile, die individuell abgewogen werden sollten. Letztendlich ist es wichtig, die für das Unternehmen passende Versteuerungsmethode zu wählen, um die Liquidität zu optimieren und steuerliche Risiken zu minimieren. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.